
Conteúdo
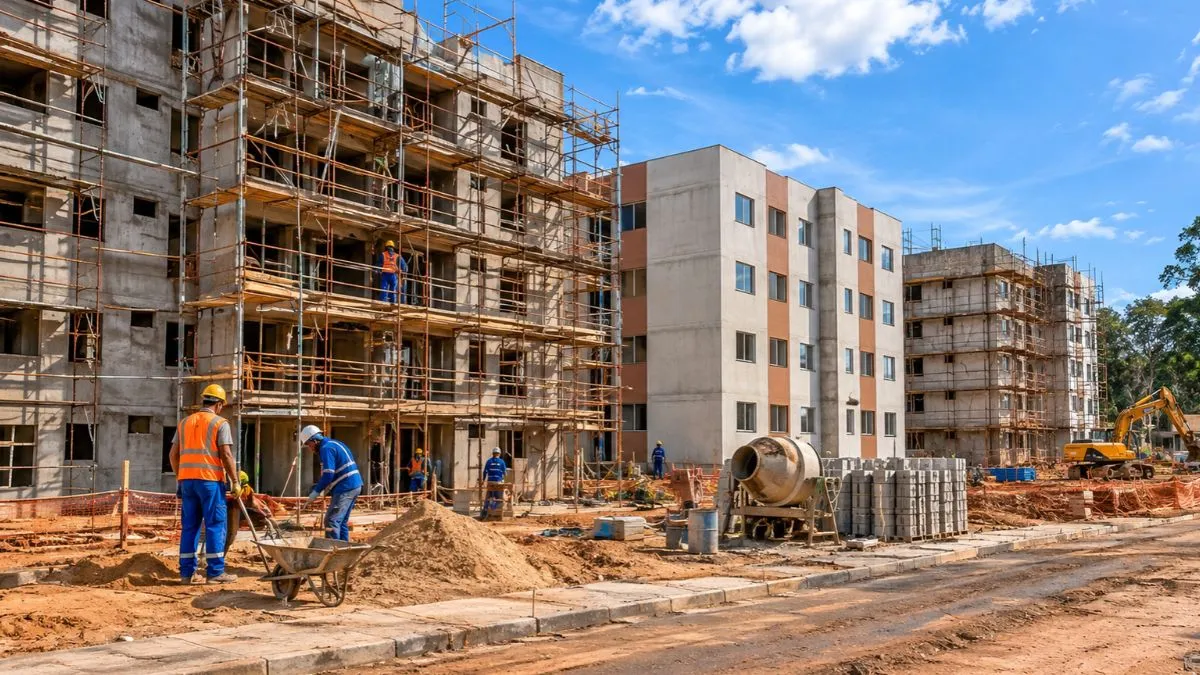
O déficit habitacional brasileiro chegou a 5,77 milhões de domicílios em 2024, segundo levantamento da Fundação João Pinheiro divulgado em junho de 2026. O número ajuda a explicar por que a construção de moradias populares segue como um dos maiores desafios do setor: é preciso conciliar capacidade de produção, custos de obra e acesso ao financiamento. A análise foi publicada pelo portal TrendsCE em 18 de novembro de 2026.
O tamanho do problema em números
Além do déficit, a reportagem reúne outros dados que mostram o peso da moradia para o brasileiro e para o mercado.
| Indicador | Resultado |
|---|---|
| Déficit habitacional em 2024 (Fundação João Pinheiro) | 5,77 milhões de domicílios |
| Adultos que veem imóvel próprio como sinal de sucesso (Ipsos, 2026) | 67% |
| Unidades contratadas pelo Minha Casa, Minha Vida em 2025 (PPA 2024-2027) | Cerca de 814 mil |
Segundo o texto, transformar essa demanda em novas casas exige condições econômicas que permitam às construtoras produzir imóveis compatíveis com a renda das famílias.
Financiamento e produção precisam andar juntos
Para Clausens Duarte, diretor-presidente da CR Duarte Engenharia e vice-presidente da área de Habitação de Interesse Social da Câmara Brasileira da Indústria da Construção (CBIC), reduzir o déficit habitacional depende da articulação entre poder público, instituições financeiras e iniciativa privada.
Ele afirma que ampliar o crédito, sozinho, não resolve o problema. Também é preciso garantir que as empresas consigam desenvolver empreendimentos viáveis, com preço acessível e infraestrutura adequada. Nesse cenário, a previsibilidade das políticas habitacionais e a disponibilidade de recursos pesam direto no planejamento das construtoras, já que a habitação popular depende de investimento de longo prazo.
O que pressiona o custo da habitação popular
A viabilidade de um empreendimento passa por vários elos da cadeia: preço do terreno, materiais, mão de obra, infraestrutura urbana e condições de financiamento. A produtividade ganhou espaço na estratégia das empresas. Tecnologia, planejamento de obra e sistemas construtivos mais eficientes podem reduzir o desperdício e aproveitar melhor os recursos.
O objetivo é controlar custos sem perder qualidade. No segmento de interesse social, esse equilíbrio é ainda mais sensível, porque o preço final precisa caber nos limites de renda dos compradores.
Um exemplo de escala: a CR Duarte
A reportagem cita a CR Duarte Engenharia como exemplo de empresa que atua nesse mercado em grande volume. A construtora mantém entre 1.500 e 1.600 unidades em obras ao mesmo tempo e prevê entregar cerca de mil imóveis até o fim de 2026.
Os empreendimentos citados atendem a faixas de renda diferentes:
| Empreendimento | Renda mínima das famílias |
|---|---|
| Pop Arena | R$ 3,2 mil |
| Smart Pop Maraponga | R$ 6 mil |
| Pop Art | R$ 9 mil |
Os três contam com condições de financiamento pelo Minha Casa, Minha Vida, de acordo com as regras do programa e a análise de crédito de cada comprador. Segundo o texto, ampliar essa oferta depende de manter a viabilidade financeira dos projetos e de acompanhar as condições de crédito disponíveis.
Mercado e políticas públicas precisam atuar juntos
O tamanho do déficit habitacional mostra que a demanda por moradia ainda supera a capacidade de atendimento do mercado. Por isso, aumentar a oferta exige mais do que novas linhas de crédito ou estímulo à compra. A integração entre políticas públicas, financiamento imobiliário e produtividade da construção será decisiva para ampliar o número de unidades disponíveis.
Para o setor, o desafio é crescer em escala sem deixar o preço fugir da renda das famílias. Para o poder público, a continuidade dos mecanismos de financiamento e das políticas habitacionais é o que sustenta esse movimento.
O que isso significa para você
Se você sonha com a casa própria, os dados mostram que a procura é grande e que as faixas de renda fazem diferença. Alguns passos práticos:
- Conheça as regras do programa. Veja as novas regras do Minha Casa, Minha Vida em 2026 e o que mudou nas políticas habitacionais do governo.
- Entenda os subsídios. O guia sobre financiamento com subsídio do governo explica como funciona esse apoio.
- Separe a documentação. Quem chega ao banco com tudo em ordem ganha tempo. Confira a lista de documentos para programas habitacionais.
- Olhe também para o seu estado. Pode haver oportunidades locais nos programas estaduais de habitação.
Um exemplo simples: imagine que a renda da sua família seja de R$ 4 mil por mês. Pelos casos citados na reportagem, ela ficaria acima da renda mínima do primeiro empreendimento, que é de R$ 3,2 mil. Isso não garante aprovação, porque o financiamento depende das regras do programa e da análise de crédito. Mas mostra por que vale simular antes de descartar a ideia.
Quer entender melhor o cenário da moradia no país? Continue no construcao.com.br e leia o panorama sobre habitação popular no Brasil, desafios e investimentos previstos, além de como a habitação sustentável pode reduzir custos e ampliar moradias.
FAQ – Perguntas Frequentes
P: Qual é o tamanho do déficit habitacional no Brasil?
R: Segundo a Fundação João Pinheiro, em levantamento divulgado em junho de 2026, o país tinha déficit de 5,77 milhões de domicílios em 2024.
P: Quantas unidades o Minha Casa, Minha Vida contratou em 2025?
R: Cerca de 814 mil unidades habitacionais, conforme o monitoramento do PPA 2024-2027 do governo federal.
P: Só ampliar o crédito resolve o déficit habitacional?
R: Não, segundo Clausens Duarte, da CBIC. Ele defende também condições para que as construtoras façam empreendimentos viáveis, com preço acessível e infraestrutura adequada.
P: O que pesa no custo da habitação popular?
R: O preço dos terrenos, os materiais, a mão de obra, a infraestrutura urbana e as condições de financiamento. Produtividade e tecnologia aparecem como formas de reduzir desperdícios.
Fonte de Referência:
TrendsCE | Déficit habitacional de 5,77 milhões desafia construção civil no Brasil |